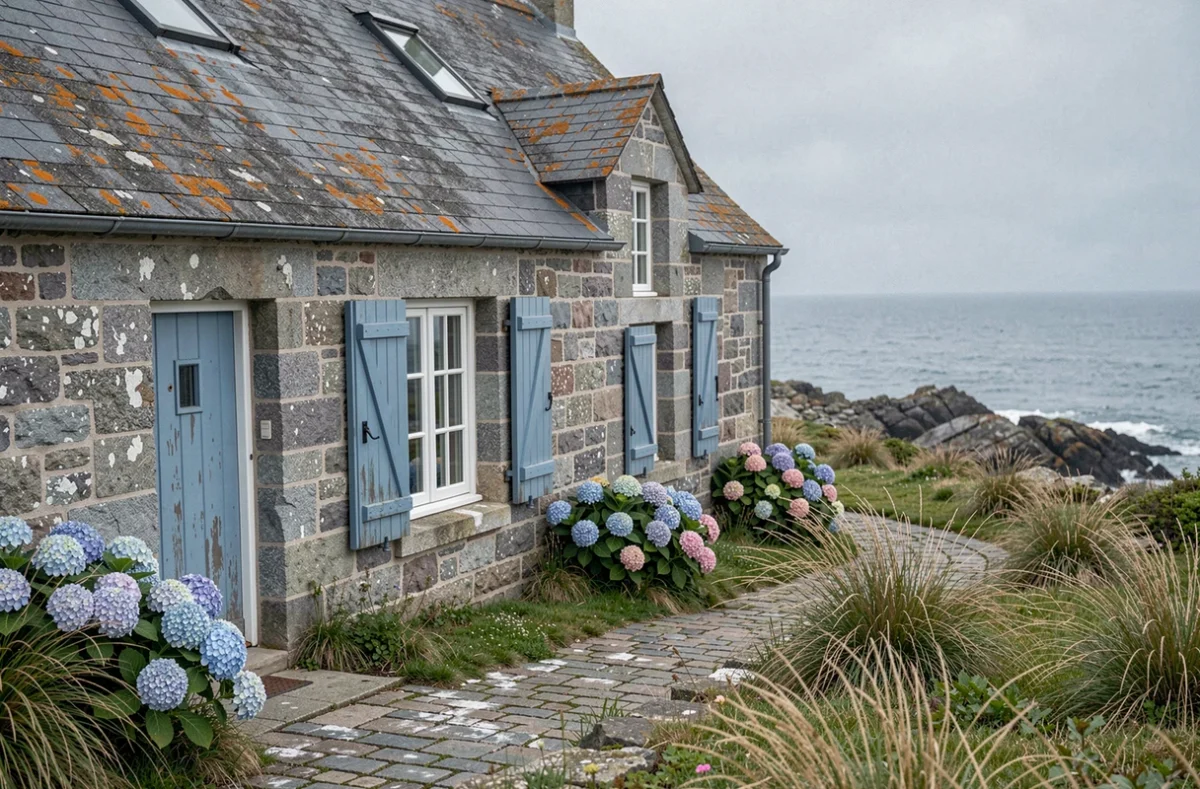
Acheter une maison bretonne bord de mer en résidence secondaire engage bien plus qu’un budget d’acquisition. La réglementation littorale bretonne évolue, les plans de prévention des risques s’étoffent, et certaines parcelles aujourd’hui constructibles ou louables pourraient ne plus l’être dans dix ans. Voici les points techniques à examiner avant de signer.
Recul du trait de côte et constructibilité future : lire les cartes avant le compromis
Les communes inscrites sur la liste nationale de suivi des phénomènes hydrosédimentaires ont l’obligation de cartographier les secteurs exposés au recul du trait de côte à trente et cent ans. Ces cartes, intégrées aux PLU ou PLUi, peuvent déclencher des restrictions de constructibilité sur des parcelles qui ne semblent aujourd’hui soumises à aucune contrainte particulière.
L’état des risques remis à la signature dit si la commune est concernée, pas si la parcelle l’est. Vérifiez le PLU parcelle par parcelle en mairie, demandez explicitement si une carte locale de recul a été approuvée ou est en cours d’élaboration, et consultez les emprises des plans de prévention des risques littoraux publiées sur les données ouvertes du ministère de l’Écologie.
Un PPR littoral peut imposer des prescriptions aux bâtiments existants, pas seulement aux constructions nouvelles : interdiction de certains travaux d’extension, obligations de mise en conformité, voire restriction d’usage face à un risque de submersion marine. Acheter un bien sous PPR sans lire ses prescriptions, c’est acheter une contrainte de gestion que le diagnostic de vente ne résume pas.
Assurabilité, valeur de revente et risques climatiques sur le long terme
La question que peu d’acquéreurs posent avant de signer : ce bien sera-t-il assurable et revendable si les règles locales se durcissent pendant la période de détention ? La réponse dépend directement de la zone de risque dans laquelle se trouve la parcelle, et de la trajectoire réglementaire de la commune.
Un bien classé en zone d’exposition forte au recul côtier peut voir sa valeur de marché baisser à mesure que les révisions de PLU l’entérinent dans les documents publics. Les assureurs suivent ces évolutions : une maison dont le risque de submersion est formellement reconnu dans un PPR approuvé peut faire l’objet de surprimes ou de clauses d’exclusion à chaque renouvellement de contrat.
Ce n’est pas une projection hypothétique. Des révisions de PPR littoraux en Bretagne ont déjà entraîné des restrictions sur des biens qui, au moment de leur acquisition, n’étaient soumis à aucune contrainte formelle. Vérifiez le statut réglementaire en vigueur à la date de la vente, mais aussi les projets de révision en cours auprès des services de l’État (DDT ou DDTM du département).
Budget d’acquisition : les postes spécifiques au bâti breton côtier
Une maison bretonne exposée aux embruns demande un budget de maintien supérieur à une maison de campagne équivalente. Les enduits, menuiseries, toitures et réseaux subissent une usure accélérée. Ce point est souvent sous-évalué dans les simulations de rentabilité.
- Humidité structurelle : les maisons en pierre de granit ou en schiste peuvent présenter des remontées capillaires importantes si les soubassements n’ont pas été traités. Un diagnostic humidité indépendant, au-delà des diagnostics obligatoires, reste utile sur les biens anciens exposés.
- Menuiseries et bardages : le sel et l’humidité dégradent les bois et les alliages en quelques années. Comptez un entretien régulier et planifiez le remplacement des fenêtres dans votre plan de charge, surtout sur les façades exposées au vent dominant.
- Assainissement non collectif : de nombreuses maisons individuelles en zone littorale bretonne ne sont pas raccordées au réseau. Vérifiez le diagnostic de conformité de l’installation ; une mise aux normes peut représenter un coût significatif à intégrer dès la négociation du prix.
Sur les communes soumises à une pression touristique forte, les délais et coûts de main-d’oeuvre artisanale sont plus élevés en saison. Budgétez les travaux en tenant compte de cette réalité locale.
Location saisonnière en Bretagne : formalités et contraintes énergétiques
Mettre en location une résidence secondaire en bord de mer est une option que beaucoup d’acquéreurs retiennent pour amortir les charges fixes. La formalité de base est une déclaration en mairie, mais plusieurs communes bretonnes ont instauré des régimes de déclaration ou d’autorisation spécifiques pour les meublés de tourisme, avec des numéros d’enregistrement obligatoires à mentionner dans les annonces.
La question du DPE mérite une attention particulière. Les règles applicables aux meublés de tourisme en matière de performance énergétique évoluent, et une maison peu performante pourrait se retrouver contrainte dans sa mise en location à court ou moyen terme. Vérifiez la classe énergétique du bien avant d’intégrer des revenus locatifs dans votre plan de financement.
Sur le plan fiscal, les revenus de location meublée saisonnière relèvent d’un régime spécifique avec des seuils et des abattements propres aux meublés de tourisme classés ou non classés. Ces règles ont été modifiées ces dernières années ; consultez un conseiller fiscal à jour avant de valider un objectif de rentabilité locative.
Urbanisme littoral breton : ce que la loi Littoral interdit réellement
La loi Littoral encadre strictement les possibilités de construction et d’extension sur les communes côtières. En Bretagne, son application est particulièrement stricte, et plusieurs décisions de jurisprudence ont invalidé des permis de construire accordés par des communes au motif d’une mauvaise interprétation des continuités d’urbanisation.
Avant d’acheter en imaginant agrandir ou surélever, demandez à la mairie un certificat d’urbanisme opérationnel pour le projet envisagé. Un certificat négatif délivré après l’achat est sans recours. Les extensions en zone littorale sont soumises à des règles de distance, de hauteur et d’intégration paysagère qui peuvent rendre un projet irréalisable même si le PLU semble le permettre à première lecture.
Les terrains isolés, en dehors des espaces proches du rivage déjà urbanisés, sont en général inconstructibles au titre de la loi Littoral, quelle que soit leur superficie. Ce point concerne aussi les dépendances et les annexes.
Taxe d’habitation sur les résidences secondaires en zone tendue
Les résidences secondaires restent soumises à la taxe d’habitation, contrairement aux résidences principales. Dans les communes bretonnes situées en zone tendue, les conseils municipaux ont la faculté de majorer cette taxe. Certaines communes côtières ont effectivement voté des majorations, ce qui peut peser sensiblement sur le coût annuel de détention du bien.
Renseignez-vous auprès des services fiscaux locaux sur le taux en vigueur dans la commune visée avant de finaliser votre calcul de charges annuelles. La taxe foncière, elle, s’applique dans tous les cas et peut être élevée sur les biens situés en front de mer.
L’achat d’une maison bretonne en bord de mer reste une décision patrimoniale solide à condition d’entrer dans la transaction avec une lecture complète des contraintes réglementaires actuelles et de leur trajectoire probable. Les documents d’urbanisme, les PPR et les cartes de recul côtier sont tous consultables en mairie ou en préfecture avant la signature du compromis – c’est à ce stade que la négociation reste possible.