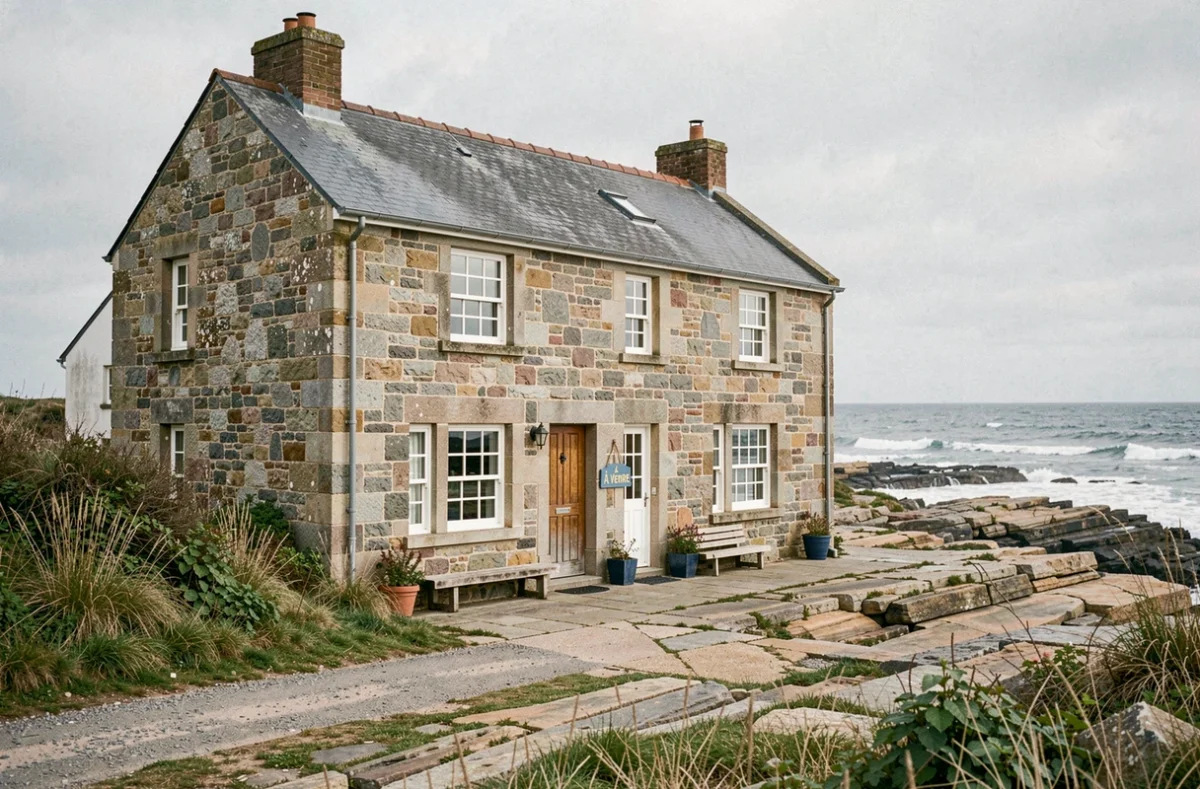
Mettre en vente une maison bord de mer en Bretagne engage une série de frais qui dépassent largement le seul prix affiché sur l’annonce. Entre les droits de mutation, les diagnostics obligatoires, les contraintes propres aux zones côtières et les travaux potentiels liés à l’assainissement, le budget réel d’acquisition peut s’éloigner sensiblement du prix de vente. Tour d’horizon des postes à anticiper avant de signer.
Droits de mutation et frais de notaire en Bretagne : un taux à vérifier selon le département
Les frais de notaire dans l’ancien incluent principalement les droits de mutation à titre onéreux (DMTO), qui constituent la part la plus importante. Ces droits se composent d’une taxe départementale et d’une taxe communale additionnelle.
Depuis le 1er avril 2025, les départements français ont la possibilité de relever temporairement leur taux de droits de mutation. Cette faculté s’applique à l’ensemble du territoire, y compris en Bretagne. Le taux effectif peut donc varier selon que le bien se situe dans le Finistère, les Côtes-d’Armor, le Morbihan ou l’Ille-et-Vilaine. Avant de budgéter, il faut vérifier le taux en vigueur dans le département concerné au moment de la signature, et non s’appuyer sur un pourcentage générique.
La hausse de ce taux ne s’applique pas nécessairement aux primo-accédants achetant leur résidence principale : des régimes dérogatoires existent, selon les délibérations de chaque département. Un notaire local est en mesure de préciser le montant applicable au dossier.
Diagnostics immobiliers obligatoires pour une propriété en zone côtière
Toute vente immobilière en France exige la remise d’un dossier de diagnostics techniques (DDT). Pour une maison bord de mer en Bretagne, certains diagnostics prennent une dimension particulière.
- Le diagnostic assainissement (SPANC) : en zone littorale, une part importante des maisons n’est pas raccordée au réseau collectif. Le Service Public d’Assainissement Non Collectif (SPANC) inspecte l’installation et délivre un rapport de conformité. Si l’installation est déclarée non conforme, les travaux de mise en conformité incombent à l’acquéreur dans un délai fixé après la vente. Le coût varie selon la nature du sol et le type de système à installer, et peut représenter un poste budgétaire significatif.
- L’état des risques et pollutions (ERP) : ce document recense les risques naturels et technologiques auxquels le bien est exposé. Pour une propriété en bord de mer, il inclut notamment les risques d’inondation et de submersion marine. Sa lecture attentive conditionne l’évaluation du bien.
- Le diagnostic de performance énergétique (DPE) : les maisons anciennes en zone côtière, souvent exposées aux vents dominants et à l’humidité, présentent fréquemment des performances énergétiques dégradées. Un DPE classé F ou G peut déclencher l’obligation de travaux à terme et influe sur la négociation du prix.
Recul du trait de côte : un risque réglementaire à intégrer dans l’achat
La loi Climat et Résilience a introduit des dispositions spécifiques pour les communes exposées à l’érosion côtière. Des cartes d’exposition à 30 et 100 ans sont désormais intégrées à la planification locale de certaines communes bretonnes.
Une parcelle classée en zone d’exposition au recul du trait de côte peut voir sa constructibilité limitée, ses droits de mutation affectés, et sa valeur de revente contrainte à l’horizon de quelques décennies. Des projets de décrets ont prévu d’élargir la liste des communes concernées, ce qui signifie que le zonage applicable peut évoluer entre la promesse et l’acte définitif.
Vérifier la situation de la parcelle dans les documents d’urbanisme communaux et dans les informations de risques transmises avec l’ERP n’est pas une formalité : c’est une donnée de valorisation. Pour une maison en bord de mer dans le Finistère ou le Morbihan, l’exposition géographique rend cette vérification particulièrement pertinente.
Travaux et charges spécifiques aux maisons en bord de mer
L’environnement côtier breton soumet les bâtiments à des contraintes physiques que l’inspection visuelle ne suffit pas toujours à révéler. L’humidité saline accélère la corrosion des menuiseries métalliques, la dégradation des enduits de façade et l’usure des toitures. Une maison exposée à l’ouest, sur une côte ouverte, cumule des sollicitations que les diagnostics standards ne chiffrent pas.
Il est courant que des travaux de remise en état de la toiture, des façades ou des menuiseries soient nécessaires dans les premières années suivant l’achat. Ces postes ne figurent pas dans les frais d’acquisition au sens strict, mais ils font partie du coût réel de la transaction si l’on veut maintenir la valeur du bien.
Par ailleurs, l’assurance habitation d’une maison en bord de mer est généralement plus onéreuse qu’en zone non littorale, en raison de l’exposition aux tempêtes et aux risques de submersion. Ce surcoût annuel est à intégrer dans le budget de possession, en particulier pour une résidence secondaire.
Frais d’agence et marge de négociation sur le marché breton
Le marché immobilier breton en bord de mer reste tendu sur les secteurs les plus prisés : presqu’île de Crozon, Côte de Granit Rose, golfe du Morbihan, pays bigouden. Les biens à vendre en front de mer ou avec vue mer directe sur ces zones affichent des prix soutenus et une durée de mise en vente souvent courte.
Les honoraires d’agence, lorsqu’ils sont à la charge de l’acquéreur, s’ajoutent au prix de vente affiché et entrent dans l’assiette de calcul des droits de mutation. Vérifier si les frais d’agence sont inclus ou exclus du prix annoncé modifie significativement le montant des droits à régler chez le notaire.
Sur les secteurs moins tendus – certaines communes du Finistère nord ou de l’intérieur des Côtes-d’Armor avec accès à la mer – une marge de négociation existe, notamment sur les biens présentant des travaux ou un DPE défavorable. L’état de l’assainissement, s’il est non conforme, constitue un argument de négociation documenté.
Budget total : les postes à additionner avant l’offre
Pour évaluer le coût réel d’une acquisition d’une maison bord de mer en Bretagne, plusieurs postes s’accumulent au-delà du prix affiché :
- Les droits de mutation, dont le taux dépend du département et de la date de signature – à vérifier auprès d’un notaire breton avant toute offre.
- Les honoraires du notaire (émoluments réglementés) et les frais de débours liés à l’instruction du dossier.
- Les éventuels travaux de mise en conformité de l’assainissement, dont le montant est conditionné par le rapport du SPANC et la nature du terrain.
- Les travaux de remise en état liés à l’exposition maritime : toiture, façade, menuiseries – à estimer par un artisan avant signature si l’état du bien l’exige.
- Le surcoût d’assurance lié à la situation en zone côtière, à demander à plusieurs assureurs dès la phase de recherche.
La somme de ces postes peut représenter une fraction non négligeable du prix de vente. Les acquéreurs qui ne budgétent que le prix et les frais de notaire au taux standard se retrouvent parfois en difficulté face aux premières factures post-acquisition. Anticiper chaque poste avant de formuler une offre reste la méthode la plus solide pour acheter une propriété en bord de mer en Bretagne sans mauvaise surprise.