Le formulaire H2 (Cerfa n°10869) sert à déclarer la consistance d’un logement aux services fiscaux. La manière dont une cuisine ouverte y figure modifie directement la surface pondérée du bien, donc la valeur locative cadastrale qui sert de base au calcul de la taxe foncière. Une erreur de qualification, un élément de confort mal comptabilisé ou un décompte de pièces inadapté à la réalité de l’aménagement peuvent générer une surtaxe parfois significative.
Contester cette surtaxe suppose de comprendre comment l’administration traite la cuisine ouverte dans ses grilles, puis d’identifier précisément l’anomalie avant d’engager une réclamation. Le parcours n’est pas linéaire : certaines erreurs se corrigent en quelques échanges, d’autres nécessitent un recours plus structuré.
Fiche d’évaluation cadastrale : le document que la plupart des propriétaires ignorent
Avant toute démarche de contestation, la première étape concrète consiste à demander la fiche d’évaluation cadastrale du logement auprès du centre des impôts fonciers dont dépend le bien. Cette fiche (référencée 6675-M dans la nomenclature administrative) détaille la surface pondérée retenue par le fisc, les éléments de confort comptabilisés, la catégorie du local et la manière dont chaque pièce est prise en compte.
Un cabinet d’avocats fiscalistes résume la situation ainsi : contester sa taxe foncière sans avoir lu sa fiche de calcul revient à plaider sans dossier. La demande est gratuite et peut être formulée par courrier simple ou via la messagerie sécurisée de l’espace personnel sur impots.gouv.fr.
C’est sur cette fiche que se révèlent les incohérences liées à la cuisine ouverte. Le séjour avec coin cuisine peut y figurer comme deux pièces distinctes (séjour + cuisine), ce qui augmente artificiellement la consistance du logement. Il peut aussi apparaître avec des mètres carrés pondérés supplémentaires liés à des équipements de confort (plan de travail, raccordements) qui ne correspondent plus à la réalité du bien.
Cuisine ouverte et surface pondérée : où se niche la surtaxe sur la taxe foncière
Le système cadastral français repose sur des bases datant de 1970. La surface pondérée n’est pas une surface brute : elle intègre des coefficients liés aux éléments de confort (chauffage, sanitaires, équipements de cuisine) et au nombre de pièces déclarées. Une cuisine ouverte comptée comme pièce séparée ajoute des mètres carrés fictifs à la base de calcul.
Le problème se pose de deux façons distinctes :
- Le formulaire H2 a été rempli en déclarant la cuisine ouverte comme une pièce indépendante du séjour, alors qu’aucune cloison ni séparation physique ne les distingue. L’administration a alors comptabilisé une pièce supplémentaire dans la consistance du logement.
- Les éléments de confort associés à la cuisine (raccordement gaz, hotte, plan de travail fixe) ont été comptés avec un coefficient majorant, même après des travaux qui les ont supprimés ou modifiés.
- La catégorie cadastrale du logement a été relevée (par exemple « standing » au lieu de « confortable ») en raison d’un aménagement de cuisine haut de gamme qui ne reflète plus l’état actuel du bien.
Chacune de ces situations génère un écart entre la valeur locative théorique et la réalité. La surtaxe qui en découle se répète chaque année tant que la fiche cadastrale n’est pas corrigée.
Réclamation auprès des impôts fonciers : délais et pièces à fournir
Une fois l’anomalie identifiée sur la fiche d’évaluation, la réclamation doit être adressée au service des impôts dont dépend le local imposable. Le délai court jusqu’au 31 décembre de l’année suivant la mise en recouvrement de l’avis contesté. Un avis de taxe foncière reçu en 2025 peut donc être contesté jusqu’au 31 décembre 2026.
La réclamation peut être déposée en ligne via la messagerie sécurisée (rubrique « Réclamation/Contestation », puis sélection de la taxe concernée) ou par courrier papier adressé au centre des impôts fonciers. Pour les impôts locaux, une réclamation distincte doit être faite pour chaque commune si plusieurs biens sont concernés.
Justificatifs utiles pour appuyer la contestation
Le dossier gagne en crédibilité avec des éléments concrets. Joindre des photos de l’aménagement intérieur montrant l’absence de séparation entre cuisine et séjour, les plans du logement (architecte ou promoteur), et éventuellement le descriptif du permis de construire ou de la déclaration préalable de travaux.
Si des travaux ont modifié l’agencement (suppression d’une cloison, remplacement d’un équipement), les factures des artisans constituent des preuves recevables par l’administration. Le but est de démontrer que la consistance réelle du logement ne correspond pas à celle retenue sur la fiche cadastrale.
Valeur locative cadastrale : ce que l’administration peut accepter de corriger
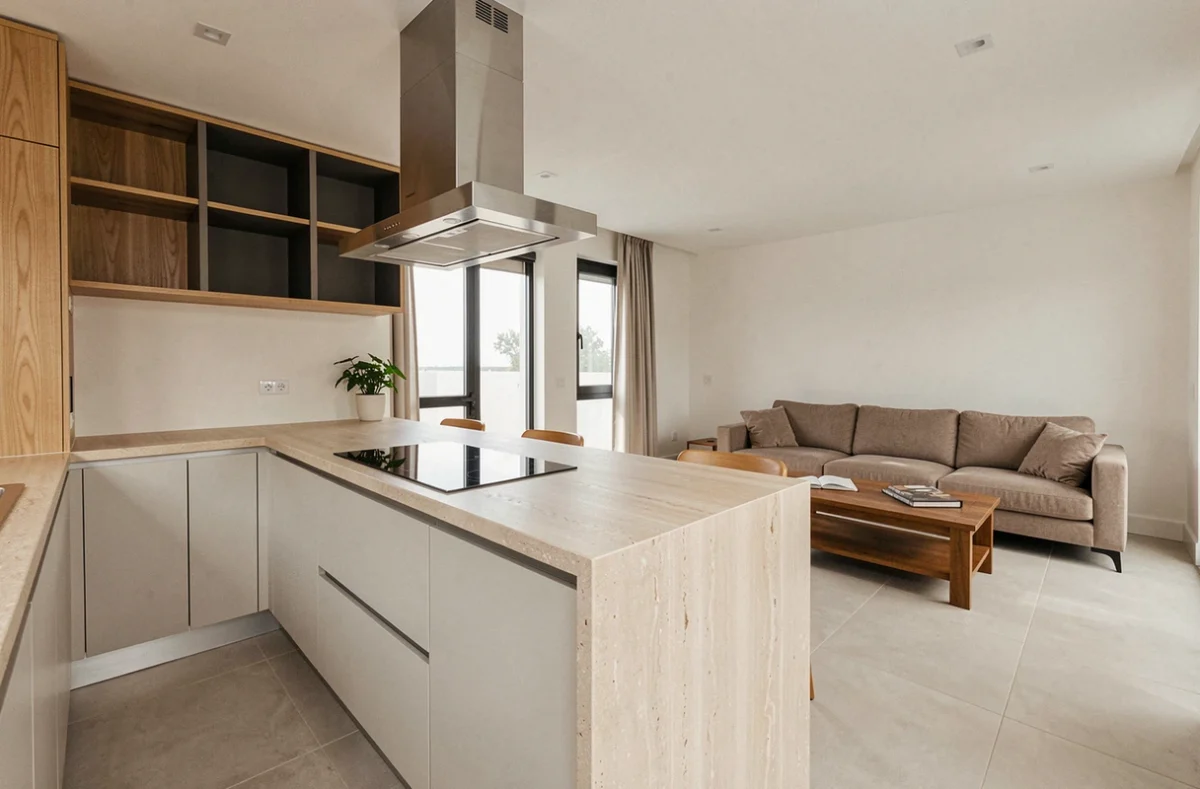
L’administration dispose d’une marge d’appréciation sur la qualification des pièces. Une cuisine ouverte sans cloison, sans porte, sans muret significatif peut légitimement être requalifiée comme partie intégrante du séjour, ce qui réduit le nombre de pièces déclarées et, par conséquent, la surface pondérée.
En revanche, la présence d’un bar, d’un muret ou d’une verrière peut amener le service des impôts fonciers à maintenir la qualification de pièce distincte. L’absence totale de séparation physique reste l’argument le plus solide pour obtenir une requalification.
Les retours terrain divergent sur ce point : certains centres des impôts fonciers acceptent la correction sur simple échange de courriers avec photos, d’autres demandent une visite sur place ou des justificatifs plus détaillés. La réponse dépend aussi de la catégorie cadastrale du logement et de la commune.
Exonération temporaire et lien avec la déclaration H2
Les propriétaires ayant bénéficié d’une exonération temporaire de taxe foncière après construction neuve (deux ans en général) découvrent parfois la surtaxe au moment où cette exonération prend fin. C’est souvent à ce stade que l’impact d’une cuisine ouverte mal déclarée devient visible sur l’avis d’imposition.
Corriger la déclaration H2 initiale reste possible même plusieurs années après le dépôt, tant que le délai de réclamation applicable à l’avis contesté est respecté. La correction porte sur la consistance du logement (nombre de pièces, surface, éléments de confort) et peut entraîner un recalcul rétroactif limité à l’année en cours et à l’année précédente.
La surtaxe liée à une cuisine ouverte mal qualifiée sur le formulaire H2 n’est pas une fatalité, mais sa correction exige un dossier précis. Demander la fiche cadastrale, identifier l’écart entre la déclaration et la réalité de l’aménagement, puis formuler la réclamation dans les délais : ce triptyque reste le parcours le plus direct pour obtenir un dégrèvement.